
Ключовими для місцевого самоврядування залишаються закріплення 64% ПДФО на постійній основі, збереження надходжень від «силового» ПДФО, перегляд механізму горизонтального вирівнювання через втрати місцевих бюджетів в частині зменшення податкових надходжень та переміщення бізнесу на більш безпечну територію.
Відбулося засідання, присвячене бюджетним консультаціям у межах підготовки проєкту Державного бюджету України на 2027 рік. Відкриваючи захід.Дмитро Самоненко, заступник Міністра фінансів України, окреслив ключові підходи до формування державного та місцевих бюджетів на наступний рік. Окремо він звернув увагу на значні обсяги невикористаних коштів за окремими міжбюджетними трансфертами та наголосив, що це питання потребує детального аналізу й актуалізації підходів до їх планування і використання.
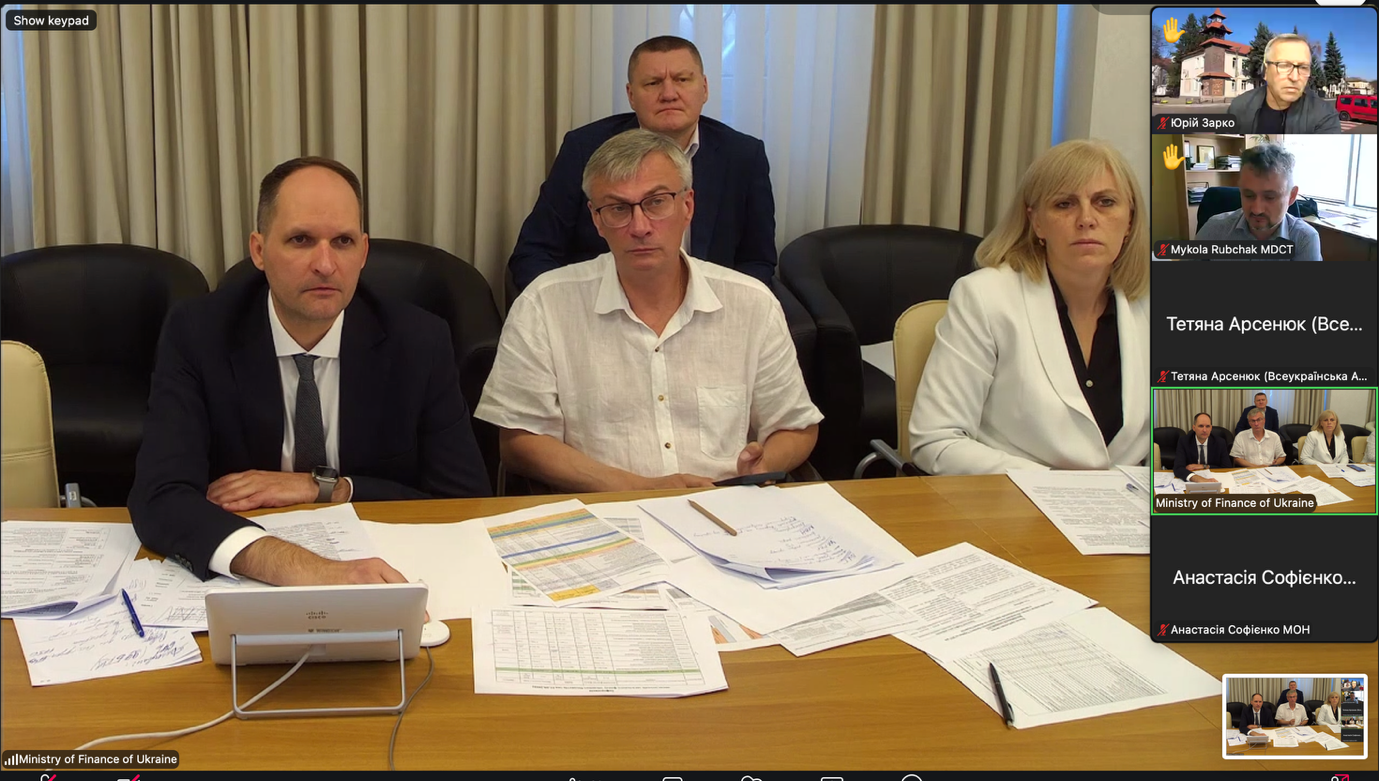
Від Всеукраїнської асоціації ОТГ у консультаціях взяли участь Василь Коваль, заступник Голови Асоціації, голова Платформи «Місцеві бюджети та фінанси», Підберізцівський сільський голова (Львівська область), та Тетяна Арсенюк, заступниця виконавчого директора Асоціації.
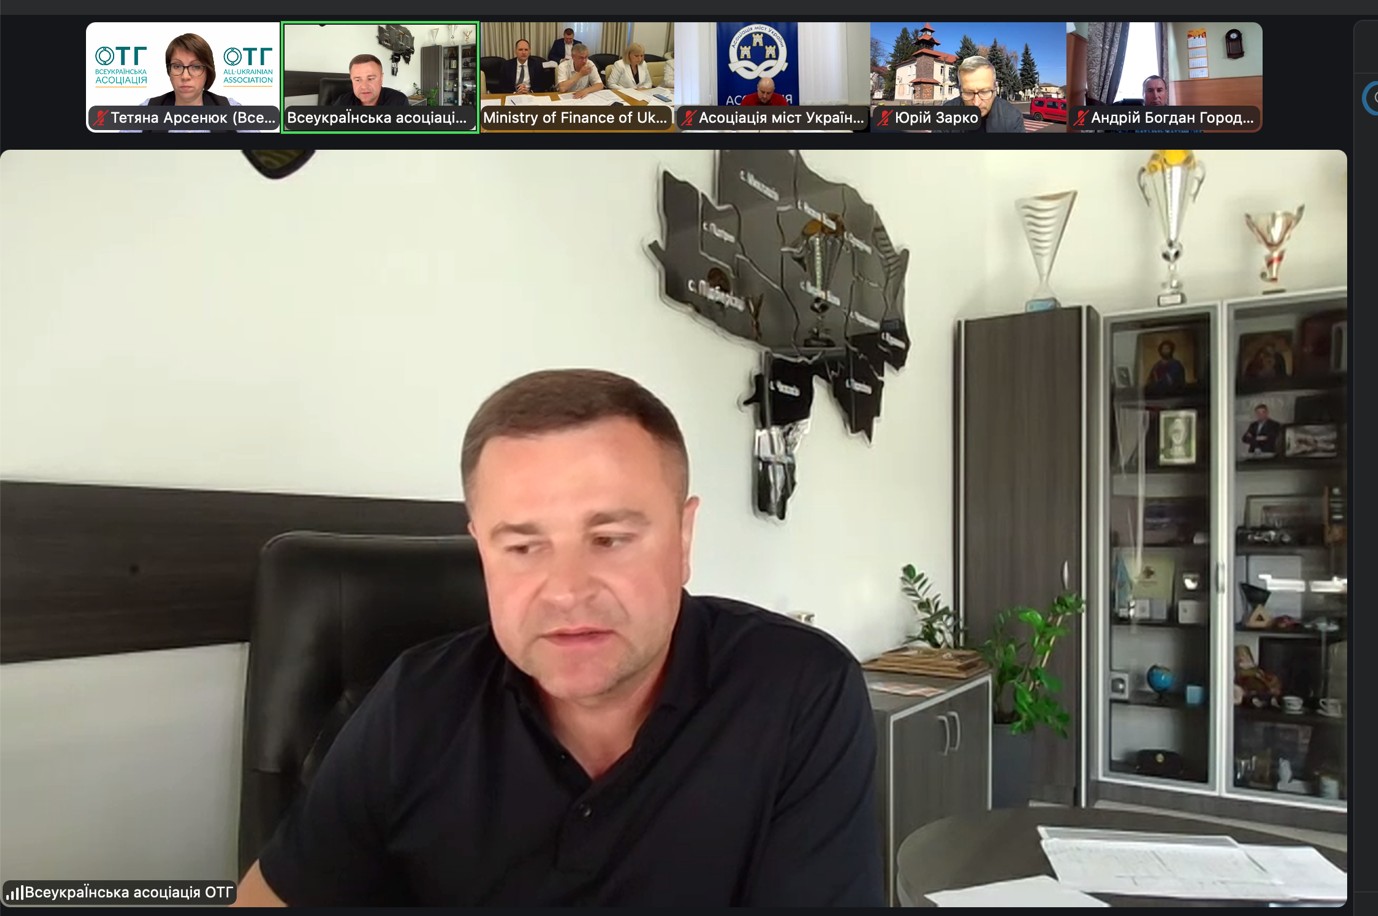
Василь Коваль представив позицію Всеукраїнської асоціації ОТГ та зазначив, що пропозиції були сформовані за результатами консультацій із територіальними громадами та схвалені на засіданні Правління. Офіційні листи з позицією Асоціації направлені до Міністерства фінансів України, Міністерства у справах громад, територій та внутрішньо переміщених осіб України та Кабінету Міністрів України. Мета пропозицій – забезпечити прогнозованість бюджетної політики, зберегти й розширити дохідну базу місцевих бюджетів та гарантувати громадам можливість самостійно визначати пріоритети використання власних ресурсів.
64% ПДФО мають стати постійною нормою
Однією з принципових позицій ВАОТГ є закріплення 64% ПДФО за бюджетами сільських, селищних та міських територіальних громад, крім Києва, на постійній основі. Це має бути не тимчасовим рішенням на черговий бюджетний рік, а стабільним джерелом доходів, на яке громади можуть розраховувати під час середньострокового бюджетного планування.
ВАОТГ наголошує на необхідності передбачити окрему субвенцію з державного бюджету на погашення заборгованості з різниці в тарифах, яка не може бути заміною 4% ПДФО, адже такий ресурс отримають лише близько 17% громад, тоді як закріплення 64% ПДФО має посилювати фінансову спроможність усіх територіальних громад.
Не менш важлива позиція – не вилучати у громад надходження від так званого «силового» ПДФО, що сплачується з грошового забезпечення та інших виплат працівникам правоохоронних органів, ДСНС, Нацгвардії та інших військових формувань. Якщо держава залишає інший механізм розподілу цього ресурсу, ВАОТГ пропонує передбачити відповідну компенсацію місцевим бюджетам.
Формула горизонтального вирівнювання потребує обов’язкового перегляду
Василь Коваль звернув увагу, що від територіальних громад надходять численні звернення щодо суттєвих розбіжностей у показниках, які використовуються для розрахунку горизонтального вирівнювання податкоспроможності місцевих бюджетів. За інформацією громад, окремі розрахункові дані істотно відрізняються від показників, доведених Міністерством фінансів України в інструктивному листі для підготовки проєктів прогнозів місцевих бюджетів. За таких умов результати вирівнювання можуть не відображати реальної фінансової та податкової спроможності конкретних територій.
Асоціація наголошує, що механізм горизонтального вирівнювання потребує обов’язкового перегляду та актуалізації вихідних даних, особливо з огляду на наслідки воєнного стану, втрати податкової бази окремими громадами, переміщення бізнесу та населення. Також при розрахунках мають використовуватися максимально дані про чисельність населення, зокрема з Реєстру територіальних громад ДМС, а також враховуватися актуальні дані щодо ВПО.
Для громад це питання безпосередньо пов’язане зі справедливістю міжбюджетних відносин: формула має відображати реальну податкоспроможність територій сьогодні, а не ситуацію, яка існувала до повномасштабної війни та масштабного переміщення населення і бізнесу.
Власні кошти громад – без надмірних обмежень
У офіційних листах Асоціація окремо звернула увагу на необхідність посилення фінансової автономії територіальних громад, зокрема зняття обмежень щодо використання вільних залишків коштів місцевих бюджетів та обмежень, пов’язаних із черговістю платежів відповідно до постанови КМУ № 590.
Громади чітко усвідомлюють, що безумовним пріоритетом в умовах війни є оборона держави, безпека людей та забезпечення стійкості країни, і відповідально ставляться до використання бюджетного ресурсу. Водночас саме на місцевому рівні найкраще відчутно першочергові потреби конкретної території та наслідки відтермінування тих чи інших видатків. На практиці визначена черговість платежів не завжди відповідає реальній терміновості потреб громади та може обмежувати можливість оперативно реагувати на виклики. Тому важливо зберегти загальнодержавні бюджетні пріоритети, але водночас надати громадам більше самостійності у визначенні черговості та напрямів використання власного фінансового ресурсу. Такий підхід посилить не лише фінансову автономію місцевого самоврядування, а й відповідальність громад за прийняті бюджетні рішення.
Делеговані повноваження повинні мати фінансове забезпечення
Ще один базовий принцип, на якому наполягає Всеукраїнська асоціація ОТГ: держава не повинна передавати громадам нові видаткові повноваження без відповідного фінансового ресурсу. Асоціація просить забезпечити належне фінансування делегованих повноважень, зокрема у соціальній сфері, та чітко розмежувати відповідальність органів виконавчої влади й місцевого самоврядування.
Водночас для громад залишаються критичними питання фінансування будівництва соціального житла для ВПО, надання компенсацій за пошкоджене та знищене житло, створення безбар’єрного простору, компенсації витрат на пільгове перевезення та послуги зв’язку, підтримки ветеранів, сімей загиблих захисників і внутрішньо переміщених осіб, а також виплати грошової компенсації ветеранам війни та учасникам бойових дій за земельні ділянки, можливості надання яких у багатьох громадах обмежені.
Освіта: державні рішення повинні супроводжуватися державним ресурсом
Значний блок пропозицій стосується освітньої галузі. Асоціація пропонує переглянути формулу розподілу освітньої субвенції, збільшити її обсяг до 250 млрд грн та забезпечити компенсацію місцевим бюджетам витрат, пов’язаних із державними рішеннями щодо підвищення оплати праці працівників бюджетної сфери. Також передбачити можливість спрямування освітньої субвенції на оплату праці працівникам дошкільних та позашкільних освітніх закладів, яким також рекомендовано МОН підвищення заробітної плати.
Також Асоціація наголошує на необхідності завчасного розподілу освітньої субвенції, удосконалення її формули та збільшення фінансування інших важливих освітніх субвенцій – на харчування учнів, НУШ, придбання шкільних автобусів, підвезення дітей, облаштування безпечних умов (укриттів) у закладах освіти та облаштування кабінетів старшої профільної школи відповідно до вимог реформ.
Оплата праці бюджетників та посадових осіб ОМС потребує системного перегляду
Окремо Всеукраїнська асоціація ОТГ наголошує на критичній ситуації з оплатою праці працівників бюджетної сфери та органів місцевого самоврядування. В останні роки рішення щодо підвищення заробітних плат ухвалювалися переважно для окремих галузей та категорій працівників, що поступово сформувало суттєві диспропорції в оплаті праці. Сьогодні громади стикаються із ситуаціями, коли посади з нижчим рівнем управлінської відповідальності мають вищі посадові оклади, ніж керівники структурних підрозділів органів місцевого самоврядування, на яких покладено значно більший обсяг повноважень, відповідальності та управлінського навантаження. Саме тому чергове точкове підвищення окремих окладів проблему не вирішить – воно може лише поглибити вже наявні дисбаланси.
Особливо гостро стоїть питання оплати праці посадових осіб та службовців місцевого самоврядування. Асоціація пропонує переглянути розміри посадових окладів, визначених постановою КМУ № 268, та збільшити їх не менш як на 25%, щоб хоча б наблизити рівень оплати праці до конкурентного. Водночас Асоціація підкреслює: йдеться не просто про механічне підвищення всіх окладів на певний відсоток. Необхідно одночасно переглянути співвідношення між різними категоріями посад та забезпечити обґрунтовану диференціацію залежно від рівня відповідальності, складності й обсягу повноважень, професійних вимог та управлінського навантаження.
Необхідно проаналізувати всі підвищення, які протягом останніх років здійснювалися в різних сферах і галузях фрагментарно, та сформувати збалансовану систему оплати праці. Водночас будь-яке рішення держави про підвищення заробітних плат працівникам бюджетної сфери має супроводжуватися чітко визначеним і достатнім фінансовим ресурсом з державного бюджету. Інакше фінансове навантаження фактично перекладається на місцеві бюджети, а громади змушені шукати ресурс за рахунок інших видатків, скорочення програм або оптимізації мережі.
Громадам потрібні прогнозовані правила, а не щорічна невизначеність
Правління ВАОТГ наголошує: місцеві бюджети не можуть щороку формуватися в умовах невизначеності щодо базових джерел доходів, зміни правил горизонтального вирівнювання та обсягів державного фінансування делегованих повноважень.
Саме тому пропозиції до Держбюджету-2027 стосуються не лише обсягів фінансування на один рік. Мова йде про формування прогнозованої бюджетної політики, удосконалення міжбюджетних відносин та зміцнення фінансової самостійності місцевого самоврядування, що дасть громадам можливість здійснювати повноцінне середньострокове бюджетне планування.
Серед інших пропозицій Всеукраїнської асоціації ОТГ:
- використовувати в бюджетній політиці та під час бюджетного планування правдиві дані чисельності населення з Реєстру територіальних громад (ДМС) замість застарілих статистичних показників Держстату, а також актуальні дані ВПО;
- зберегти зарахування єдиного податку та 13,44 % акцизу з пального;
- збільшити фінансування ДФРР;
- збільшити розмір додаткової дотації з державного бюджету місцевим бюджетам на здійснення повноважень органів місцевого самоврядування на деокупованих, тимчасово окупованих та інших територіях України, що зазнали негативного впливу у зв’язку з повномасштабною збройною агресією рф;
- удосконалити механізми реалізації реформи публічних інвестицій, забезпечивши прогнозованість фінансування та врахування потреб територіальних громад та можливість коригування середньострокових планів;
- передбачення ресурсу з державного бюджету на забезпечення будівництва, реконструкції, ремонту і утримання мережі автомобільних доріг загального користування державного значення та загального користування місцевого значення, вулиць і доріг комунальної власності у населених пунктах тощо
Інші бюджетні питання, що потребують врегулювання бюджетного законодавства:
- чітке розмежування повноважень між органами виконавчої влади та органами місцевого самоврядування, та, відповідно, передбачення належного фінансового ресурсу органам місцевого самоврядування для виконання делегованих повноважень;
- недопущення передачі на рівень територіальних громад видаткових повноважень без відповідного компенсаційного ресурсу;
- удосконалення міжбюджетних відносин та зміцнення фінансової самостійності місцевого самоврядування;
- формування прогнозованої державної бюджетної політики, що дозволить територіальним громадам здійснювати якісне середньострокове бюджетне планування;
- реформування системи зарахування ПДФО, забезпечивши його зарахування за місцем проживання платника податку;
- перегляд та аналіз розмірів окладів посадових осіб та службовців місцевого самоврядування;
- цифровізування процесу сплати місцевих податків (через Дію та мобільні додатки) та забезпечення доступ органів місцевого самоврядування до необхідних державних інформаційних ресурсів;
- надання додаткових повноважень чи деяких функцій органам місцевого самоврядування в частині адміністрування місцевих податків відповідно до прийнятих рішень сільської, селищної, міської ради з врахуванням їх фінансової та кадрової спроможності;
- налагодити взаємозв’язок та обмін інформацією між територіальними громадами та відповідальними органами державної влади в частині земельних відносин, державної реєстрації речових прав на нерухоме майно та внесення відповідної інформації до Державного земельного кадастру та Державного реєстру речових прав на нерухоме майно;
- закріплення в бюджетному законодавстві чіткого трактування і тлумачення понять «публічні інвестиції», «капітальні видатки, що належать до публічних інвестицій» та «капітальні видатки, що не належать до публічних інвестицій»;
- спрощення процедури укладення договору про державно-приватне партнерство;
- затвердити методику розрахунку надання компенсації з державного бюджету місцевим бюджетам фінансових втрат, що виникають внаслідок рішень органів державної влади та призводить до зменшення доходів місцевих бюджетів
- розроблення концептуальних засад місцевої статистики тощо.
Сподіваємося, що пропозиції органів місцевого самоврядування знайдуть своє відображення під час формування виваженої бюджетної політики при підготовці проєкту Закону України «Про Державний бюджет України на 2027 рік».
Розуміємо, що зазначені пропозиції потребують ґрунтовного опрацювання та внесення відповідних змін до чинного законодавства, зокрема до Бюджетного та Податкового кодексів України. Такий підхід забезпечить узгодженість фінансових рішень із нормативно-правовою базою та створить стабільні умови для ефективного функціонування місцевого самоврядування і розвитку територіальних громад.
